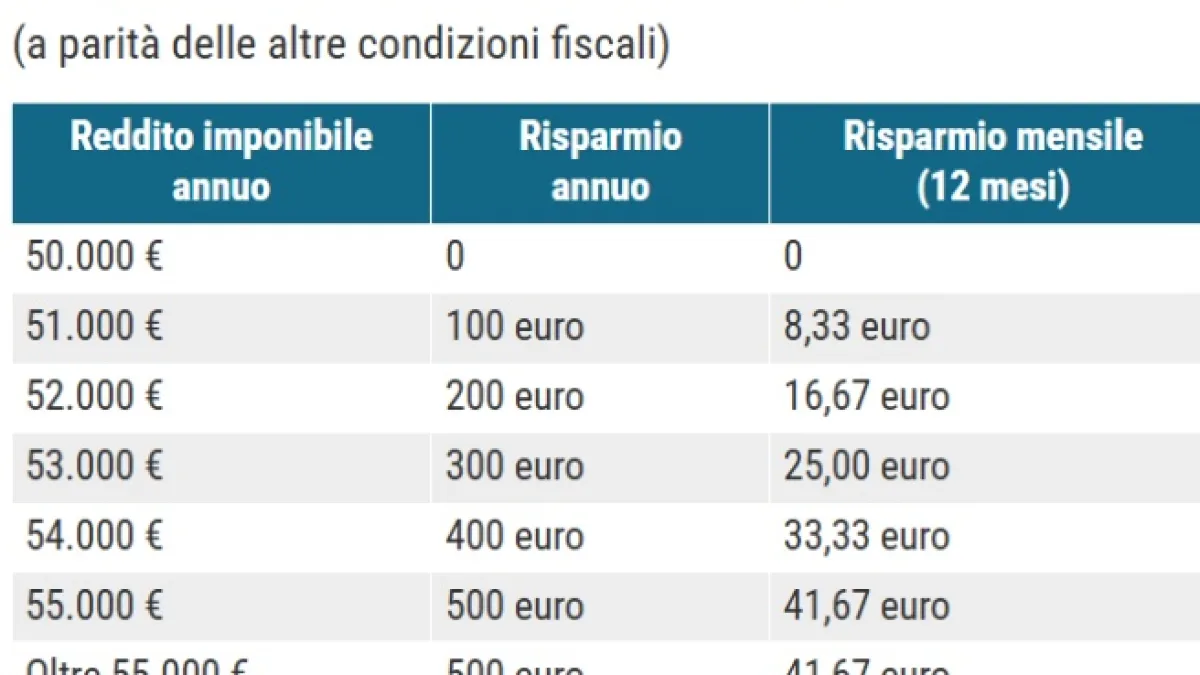
Fino a 500 euro di tasse in meno all'anno, poco meno di 42 euro al mese se il risparmio viene distribuito su dodici mensilità . È quanto potrebbero guadagnare lavoratori e pensionati grazie al nuovo taglio dell'Irpef inserito dal governo nella Manovra 2027. L'intervento prevede di innalzare da 50 mila a 55 mila euro il limite del secondo scaglione , applicando anche a questa fascia di reddito l'aliquota del 33% anziché quella attuale del 43%. Il beneficio, naturalmente, non sarà uguale per tutti: partirà da zero per chi non supera i 50 mila euro di imponibile fiscale e crescerà progressivamente fino a raggiungere i 500 euro per chi arriva a 55 mila euro. Da quella soglia in poi, invece, rimarrà invariato, almeno nel calcolo dell'imposta lorda (e sempre che il governo non decida di sterilizzare la misura a partire da un tetto specifico, per esempio 200 mila euro). Ma la Cgil contesta la distribuzione dei benefici: secondo i dati del ministero dell'Economia richiamati dal sindacato, oltre il 92% dei lavoratori dipendenti e dei pensionati si trova sotto i 50 mila euro di reddito lordo e non beneficerà direttamente del nuovo taglio. Intanto, la nuova misura dovrà ora affrontare l'esame parlamentare. Per capire come funziona il nuovo taglio previsto dal testo della legge di bilancio Manovra «bollinata» e passato dal ministero dell’Economia e delle Finanze alla presidenza del Consiglio dei ministri per l'invio alla Presidenza della Repubblica, dobbiamo partire dalla situazione Irpef 2026. Quest’anno, infatti, dopo i ritocchi avvenuti negli scorsi anni, sono previste tre aliquote: * 23% fino a 28 mila euro; * 33% fra 28 mila e 50 mila; * 43% oltre questa soglia. Dal 2027, invece, il tetto del secondo scaglione si alzerà e il 33% si applicherà fino a 55 mila euro, facendo risparmiare dieci punti di imposta sui 5 mila euro compresi fra 50 mila e 55 mila. Il meccanismo è semplice: ogni mille euro di imponibile oltre i 50 mila producono 100 euro di risparmio annuo. Chi dichiara 51 mila euro risparmierà 100 euro, con 52 mila il vantaggio salirà a 200, con 53 mila a 300 e con 54 mila a 400. A 55 mila euro si raggiungerà il massimo di 500 euro . Lo stesso beneficio massimo spetterà, nel calcolo dell'Irpef lorda, anche a chi dichiara 60 mila, 70 mila o 100 mila euro. Le aliquote, infatti, si applicano soltanto alla quota di reddito compresa in ciascuno scaglione: dunque, per fare un esempio, chi guadagna 70 mila euro continuerà a pagare il 43% sulla parte che supera i 55 mila, ma risparmierà comunque 500 euro su quella compresa fra 50 mila e 55 mila. Le simulazioni fin qui fatte riguardano l'imponibile fiscale e la riduzione dell'Irpef lorda, prima delle detrazioni e senza variazioni delle addizionali regionali e comunali. Ma la Cgil punta il riflettore sull’efficacia limitata della misura rispetto all’intera platea dei lavoratori. Secondo i dati Mef citati dal segretario confederale, Christian Ferrari , 22,2 milioni di lavoratori dipendenti su 24,1 milioni e 13,4 milioni di pensionati su 14,5 milioni dichiarano redditi lordi annui inferiori a 50 mila euro . In entrambi i cas i oltre il 92% del totale ( anche se, va detto, il reddito lordo delle statistiche non coincide necessariamente con l'imponibile fiscale). Una platea enorme che, dunque, non beneficerà della misura. Il sindacato denuncia inoltre il peso del fiscal drag , il drenaggio fiscale prodotto dagli aumenti nominali di stipendi e pensioni, che possono determinare maggiori imposte senza un reale miglioramento del potere d'acquisto. Secondo la Cgil, tra il 2022 e il 2025 lavoratori e pensionati avrebbero pagato oltre 30 miliardi di euro di maggiore Irpef, ai quali si aggiungerebbero 4,5 miliardi nel solo 2026. La critica riguarda anche il confronto con le partite Iva. La Manovra innalza da 85 mila a 100 mila euro il limite di ricavi o compensi del regime forfettario, tassato al 15%. Nella simulazione della Cgil , un professionista con 100 mila euro di compensi pagherebbe 8.658 euro di imposta sostitutiva, mentre un dipendente con 51 mila euro di imponibile fiscale avrebbe un'Irpef lorda di 14.030 euro. Il primo risparmierebbe circa 10 mila euro rispetto alla tassazione ordinaria, il secondo soltanto 100 euro per effetto del nuovo taglio. Inoltre, il forfettario non paga addizionali locali sui redditi soggetti all'imposta sostitutiva, mentre il dipendente dell'esempio ne verserebbe mediamente 1.428 euro. La misura interesserà anche i pensionati, perché le pensioni soggette a Irpef ordinaria seguono gli stessi scaglioni dei redditi da lavoro. Con 52 mila euro di imponibile fiscale il risparmio sarà di 200 euro annui, con 55 mila salirà a 500 euro. Nessun beneficio per chi rimane entro i 50 mila euro. Anche per i pensionati conta l'imponibile complessivo: chi percepisce altri redditi soggetti a Irpef ordinaria, per esempio da locazione, potrebbe superare la soglia dei 50 mila euro anche con una pensione inferiore. Diverso il caso dei redditi sottoposti a tassazione sostitutiva, come gli affitti con cedolare secca.
Irpef, fino a 500 euro di tasse in meno con il nuovo scaglione: chi risparmia e quanto. Le simulazioni
Fino a 500 euro di tasse in meno all'anno, poco meno di 42 euro al mese se il risparmio viene distribuito su dodici mensilità . È quanto potrebbero guadagnare lavoratori e pensionati grazie al nuovo taglio dell'Irpef inserito dal governo nella Manovra 2027. L'intervento prevede di innalzare da 50 mila a 55 mila euro il limite del secondo scaglione , applicando anche a questa fascia di reddito l'aliquota del 33% anziché quella attuale del 43%. Il beneficio, naturalmente, non sarà uguale per tutti: partirà da zero per chi non supera i 50 mila euro di imponibile fiscale e crescerà progressivamente fino a raggiungere i 500 euro per chi arriva a 55 mila euro. Da quella soglia in poi, invece, rimarrà invariato, almeno nel calcolo dell'imposta lorda (e sempre che il governo non decida di sterilizzare la misura a partire da un tetto specifico, per esempio 200 mila euro). Ma la Cgil contesta la distribuzione dei benefici: secondo i dati del ministero dell'Economia richiamati dal sindacato, oltre il 92% dei lavoratori dipendenti e dei pensionati si trova sotto i 50 mila euro di reddito lordo e non beneficerà direttamente del nuovo taglio. Intanto, la nuova misura dovrà ora affrontare l'esame parlamentare. Per capire come funziona il nuovo taglio previsto dal testo della legge di bilancio Manovra «bollinata» e passato dal ministero dell’Economia e delle Finanze alla presidenza del Consiglio dei ministri per l'invio alla Presidenza della Repubblica, dobbiamo partire dalla situazione Irpef 2026. Quest’anno, infatti, dopo i ritocchi avvenuti negli scorsi anni, sono previste tre aliquote: * 23% fino a 28 mila euro; * 33% fra 28 mila e 50 mila; * 43% oltre questa soglia. Dal 2027, invece, il tetto del secondo scaglione si alzerà e il 33% si applicherà fino a 55 mila euro, facendo risparmiare dieci punti di imposta sui 5 mila euro compresi fra 50 mila e 55 mila. Il meccanismo è semplice: ogni mille euro di imponibile oltre i 50 mila producono 100 euro di risparmio annuo. Chi dichiara 51 mila euro risparmierà 100 euro, con 52 mila il vantaggio salirà a 200, con 53 mila a 300 e con 54 mila a 400. A 55 mila euro si raggiungerà il massimo di 500 euro . Lo stesso beneficio massimo spetterà, nel calcolo dell'Irpef lorda, anche a chi dichiara 60 mila, 70 mila o 100 mila euro. Le aliquote, infatti, si applicano soltanto alla quota di reddito compresa in ciascuno scaglione: dunque, per fare un esempio, chi guadagna 70 mila euro continuerà a pagare il 43% sulla parte che supera i 55 mila, ma risparmierà comunque 500 euro su quella compresa fra 50 mila e 55 mila. Le simulazioni fin qui fatte riguardano l'imponibile fiscale e la riduzione dell'Irpef lorda, prima delle detrazioni e senza variazioni delle addizionali regionali e comunali. Ma la Cgil punta il riflettore sull’efficacia limitata della misura rispetto all’intera platea dei lavoratori. Secondo i dati Mef citati dal segretario confederale, Christian Ferrari , 22,2 milioni di lavoratori dipendenti su 24,1 milioni e 13,4 milioni di pensionati su 14,5 milioni dichiarano redditi lordi annui inferiori a 50 mila euro . In entrambi i cas i oltre il 92% del totale ( anche se, va detto, il reddito lordo delle statistiche non coincide necessariamente con l'imponibile fiscale). Una platea enorme che, dunque, non beneficerà della misura. Il sindacato denuncia inoltre il peso del fiscal drag , il drenaggio fiscale prodotto dagli aumenti nominali di stipendi e pensioni, che possono determinare maggiori imposte senza un reale miglioramento del potere d'acquisto. Secondo la Cgil, tra il 2022 e il 2025 lavoratori e pensionati avrebbero pagato oltre 30 miliardi di euro di maggiore Irpef, ai quali si aggiungerebbero 4,5 miliardi nel solo 2026. La critica riguarda anche il confronto con le partite Iva. La Manovra innalza da 85 mila a 100 mila euro il limite di ricavi o compensi del regime forfettario, tassato al 15%. Nella simulazione della Cgil , un professionista con 100 mila euro di compensi pagherebbe 8.658 euro di imposta sostitutiva, mentre un dipendente con 51 mila euro di imponibile fiscale avrebbe un'Irpef lorda di 14.030 euro. Il primo risparmierebbe circa 10 mila euro rispetto alla tassazione ordinaria, il secondo soltanto 100 euro per effetto del nuovo taglio. Inoltre, il forfettario non paga addizionali locali sui redditi soggetti all'imposta sostitutiva, mentre il dipendente dell'esempio ne verserebbe mediamente 1.428 euro. La misura interesserà anche i pensionati, perché le pensioni soggette a Irpef ordinaria seguono gli stessi scaglioni dei redditi da lavoro. Con 52 mila euro di imponibile fiscale il risparmio sarà di 200 euro annui, con 55 mila salirà a 500 euro. Nessun beneficio per chi rimane entro i 50 mila euro. Anche per i pensionati conta l'imponibile complessivo: chi percepisce altri redditi soggetti a Irpef ordinaria, per esempio da locazione, potrebbe superare la soglia dei 50 mila euro anche con una pensione inferiore. Diverso il caso dei redditi sottoposti a tassazione sostitutiva, come gli affitti con cedolare secca.
SOURCE TRANSPARENCY