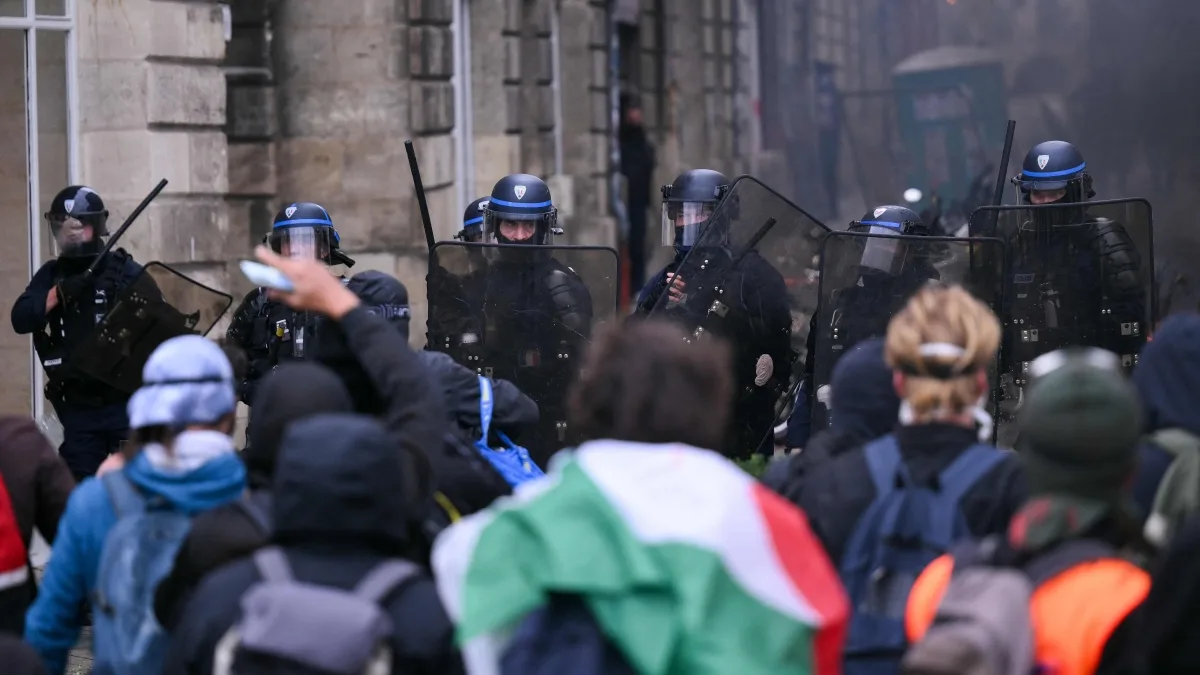
I due Paesi che hanno registrato le forme di protesta più caotiche violente nell’ultima settimana sono anche quelli che hanno visto i rendimenti dei loro titoli di Stato salire di più , rendendo il costo del debito potenzialmente più alto. Italia e Francia in questo si stanno muovendo quasi allo stesso passo, benché a lieve distanza l’una dall’altra . La Francia ha vissuto un altro weekend di proteste violente, soprattutto giovanili , con incendi, distruzione di auto parcheggiate e assalti ai negozi in molte città; e i rendimenti dei suoi titoli sovrani a dieci anni sono saliti di 24 punti-base nell’ultima settimana (0,24%), arrivando a superare il 5% per proseguire la corsa questa mattina con un ulteriore aumento di sei punti. Anche l’Italia ha vissuto un weekend di dimostrazioni e azioni violente di gruppi di giovanissimi soprattutto a Milano, Bologna e altre città del Nord, mentre nel Mezzogiorno il blocco dell’autotrasporto in segno di protesta per i prezzi del gasolio ha creato disagi diffusi e provocato carenze di forniture nei supermercati; e i rendimenti dei titoli sovrani a dieci anni sono saliti di 19 punti (0,19%), arrivando a toccare il 4,66% con una corsa che prosegue anche oggi con un ulteriore aumento di cinque punti. Si tratta di livelli di volatilità che non si registravano dalla pandemia o dall’inizio dell’aumento dei tassi della Banca centrale europea nel 2022 (e anche allora Parigi era rimasta relativamente al riparo). C’è un legame con i negozi presi d’assalto, i supermercati vuoti, gli incendi, le devastazioni? Non sono questi i fattori che hanno innescato l’attuale fase sui mercati. Ad averlo fatto sono l’elevato debito pubblico e la scarsa crescita di Francia e Italia, l’inflazione che sta portando la Banca centrale europea ad alzare i tassi d’interesse e – nel caso di Parigi – il rischio percepito dagli investitori che le presidenziali di primavera e poi le politiche di giugno portino all’Eliseo e al governo un leader o una leader non realmente impegnati sull’euro e sulle sue regole: Marine Le Pen all’estrema destra o Jean-Luc Mélenchon e i suoi seguaci all’estrema sinistra. Ma le proteste e il caos nelle strade contano eccome, sia in Italia che in Francia . Dall’altra parte delle Alpi la rivolta studentesca che si sta allargando ad altre fasce della popolazione fa pensare agli investitori che sarà difficile – sia per l’attuale governo che per il prossimo – attuare la stretta di bilancio che pure è necessaria per ridurre il deficit e contenere la dinamica del debito. Più i francesi scendono in piazza, più le rivolte continuano nel pieno della campagna elettorale, più sembra improbabile che la classe politica riesca a chiedere ai cittadini i sacrifici che servono per riportare ordine sui mercati. In Italia, la dinamica non è dissimile. Le proteste violente non si sono diffuse come in Francia, almeno per il momento. Ma il blocco dell’autotrasporto nel centro-sud, che ormai interessa le forniture di derrate anche nel Lazio, lascia prevedere che il governo dovrà approvare provvedimenti costosi per placare i camionisti : nuovi sgravi fiscali sul carburante o misure equivalenti, che costano care e sono destinate ad aumentare un deficit che resta comunque elevato attorno al 3% del prodotto interno lordo. Per questo per il Paese con il debito pubblico più alto dell’Unione europea, in proporzione all’economia, l’atmosfera di rivolta nelle strade accresce per i mercati la percezione di vulnerabilità. Perché le rivolte partono sì dalle piazze, ma poi passano per i mercati finanziari e atterrano nelle tasche di tutti i contribuenti e degli operatori economici sotto forma di costi più alti del debito e credito più costoso per famiglie e imprese. È esattamente la soglia alla quale si trovano oggi Italia e Francia.
Le proteste e l’effetto-contagio: perché in Italia e Francia il caos nelle piazze si riversa su spread e mercati (e tocca tutti noi)
I due Paesi che hanno registrato le forme di protesta più caotiche violente nell’ultima settimana sono anche quelli che hanno visto i rendimenti dei loro titoli di Stato salire di più , rendendo il costo del debito potenzialmente più alto. Italia e Francia in questo si stanno muovendo quasi allo stesso passo, benché a lieve distanza l’una dall’altra . La Francia ha vissuto un altro weekend di proteste violente, soprattutto giovanili , con incendi, distruzione di auto parcheggiate e assalti ai negozi in molte città; e i rendimenti dei suoi titoli sovrani a dieci anni sono saliti di 24 punti-base nell’ultima settimana (0,24%), arrivando a superare il 5% per proseguire la corsa questa mattina con un ulteriore aumento di sei punti. Anche l’Italia ha vissuto un weekend di dimostrazioni e azioni violente di gruppi di giovanissimi soprattutto a Milano, Bologna e altre città del Nord, mentre nel Mezzogiorno il blocco dell’autotrasporto in segno di protesta per i prezzi del gasolio ha creato disagi diffusi e provocato carenze di forniture nei supermercati; e i rendimenti dei titoli sovrani a dieci anni sono saliti di 19 punti (0,19%), arrivando a toccare il 4,66% con una corsa che prosegue anche oggi con un ulteriore aumento di cinque punti. Si tratta di livelli di volatilità che non si registravano dalla pandemia o dall’inizio dell’aumento dei tassi della Banca centrale europea nel 2022 (e anche allora Parigi era rimasta relativamente al riparo). C’è un legame con i negozi presi d’assalto, i supermercati vuoti, gli incendi, le devastazioni? Non sono questi i fattori che hanno innescato l’attuale fase sui mercati. Ad averlo fatto sono l’elevato debito pubblico e la scarsa crescita di Francia e Italia, l’inflazione che sta portando la Banca centrale europea ad alzare i tassi d’interesse e – nel caso di Parigi – il rischio percepito dagli investitori che le presidenziali di primavera e poi le politiche di giugno portino all’Eliseo e al governo un leader o una leader non realmente impegnati sull’euro e sulle sue regole: Marine Le Pen all’estrema destra o Jean-Luc Mélenchon e i suoi seguaci all’estrema sinistra. Ma le proteste e il caos nelle strade contano eccome, sia in Italia che in Francia . Dall’altra parte delle Alpi la rivolta studentesca che si sta allargando ad altre fasce della popolazione fa pensare agli investitori che sarà difficile – sia per l’attuale governo che per il prossimo – attuare la stretta di bilancio che pure è necessaria per ridurre il deficit e contenere la dinamica del debito. Più i francesi scendono in piazza, più le rivolte continuano nel pieno della campagna elettorale, più sembra improbabile che la classe politica riesca a chiedere ai cittadini i sacrifici che servono per riportare ordine sui mercati. In Italia, la dinamica non è dissimile. Le proteste violente non si sono diffuse come in Francia, almeno per il momento. Ma il blocco dell’autotrasporto nel centro-sud, che ormai interessa le forniture di derrate anche nel Lazio, lascia prevedere che il governo dovrà approvare provvedimenti costosi per placare i camionisti : nuovi sgravi fiscali sul carburante o misure equivalenti, che costano care e sono destinate ad aumentare un deficit che resta comunque elevato attorno al 3% del prodotto interno lordo. Per questo per il Paese con il debito pubblico più alto dell’Unione europea, in proporzione all’economia, l’atmosfera di rivolta nelle strade accresce per i mercati la percezione di vulnerabilità. Perché le rivolte partono sì dalle piazze, ma poi passano per i mercati finanziari e atterrano nelle tasche di tutti i contribuenti e degli operatori economici sotto forma di costi più alti del debito e credito più costoso per famiglie e imprese. È esattamente la soglia alla quale si trovano oggi Italia e Francia.
SOURCE TRANSPARENCY